Wie sicher ist kontaktloses Bezahlen? Diese Frage stellen sich viele Verbraucherinnen und Verbraucher, weil Karte, Smartphone oder Smartwatch heute oft nur kurz ans Terminal gehalten werden. Der Vorgang wirkt bequem, aber gerade diese Einfachheit weckt Zweifel. Tatsächlich ist kontaktloses Bezahlen technisch gut abgesichert. Gleichzeitig bleibt es wichtig, typische Risiken zu kennen und im Alltag aufmerksam mit Karte und Gerät umzugehen.
Wie sicher ist kontaktloses Bezahlen im Alltag?
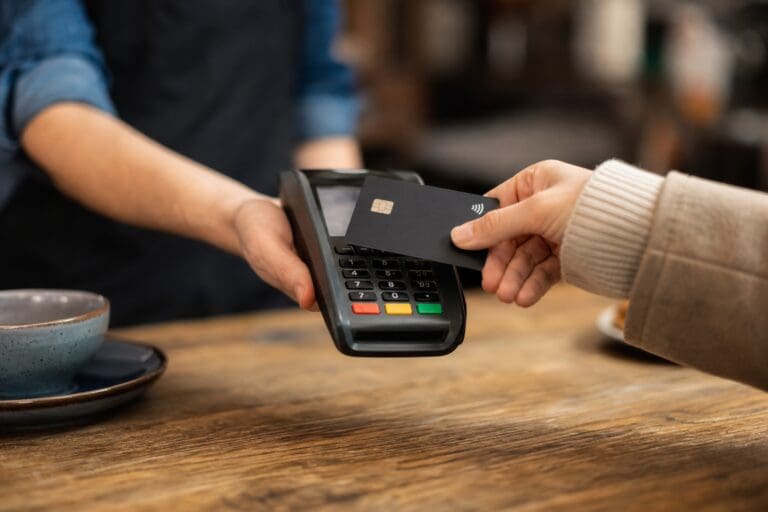
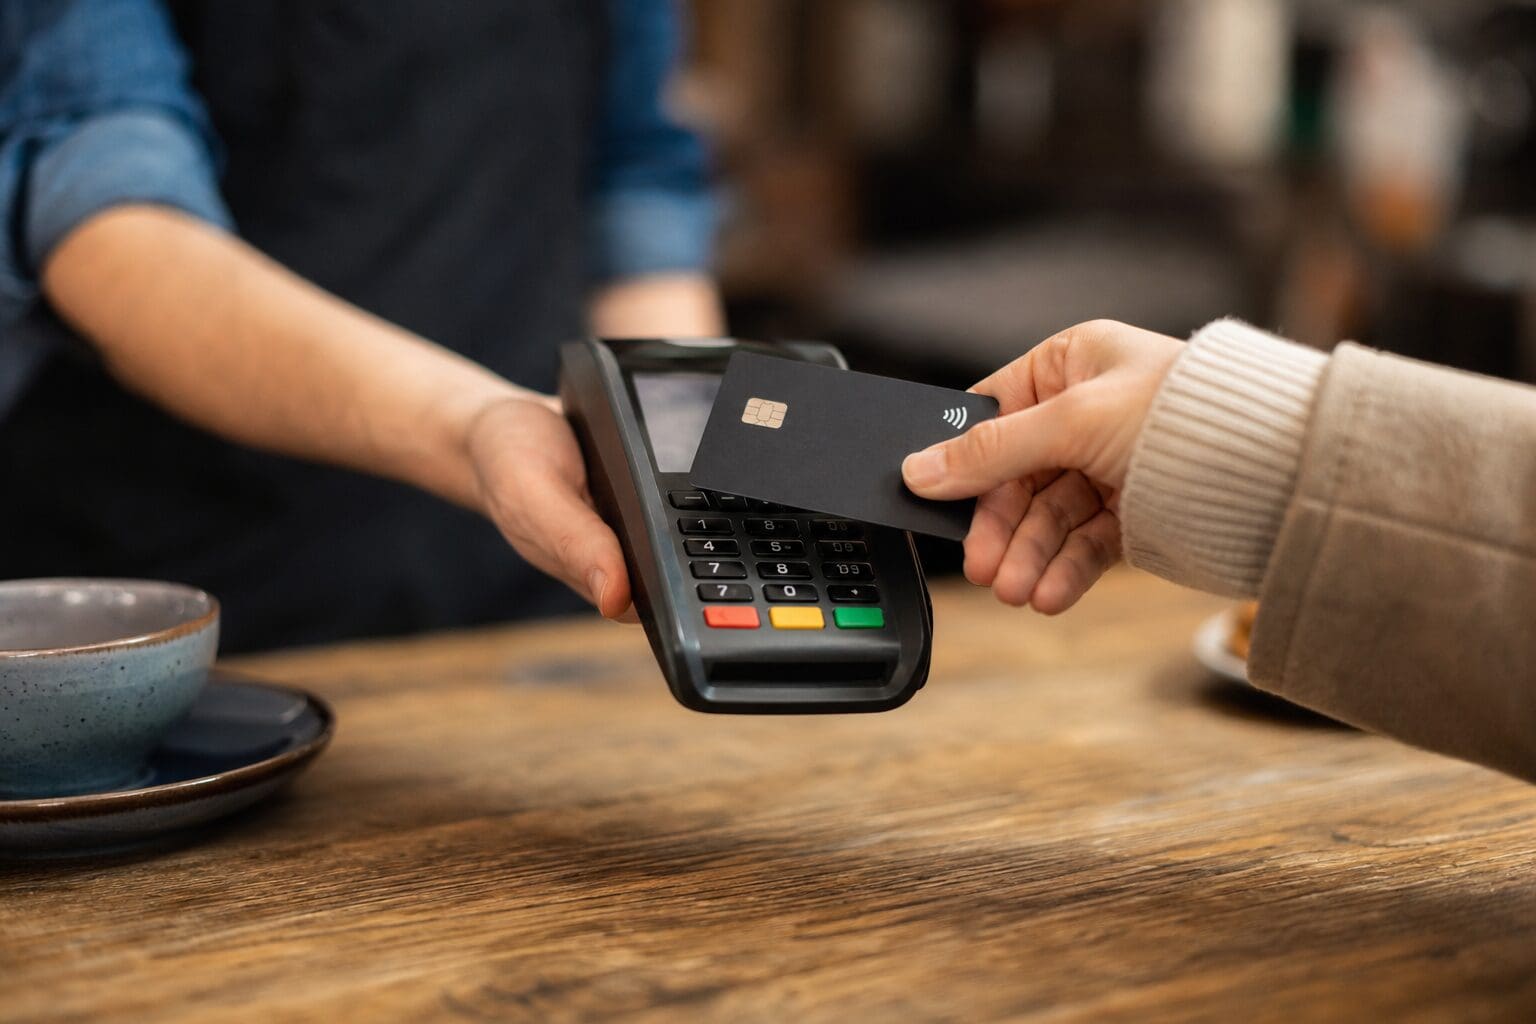
Kontaktloses Bezahlen nutzt eine Funktechnik für sehr kurze Distanzen. Meist funktioniert sie nur, wenn Karte oder Gerät wenige Zentimeter vom Terminal entfernt sind. Dadurch ist ein versehentliches Bezahlen aus größerer Entfernung unwahrscheinlich. Außerdem muss das Terminal für den Zahlungsverkehr zugelassen sein und eine Transaktion aktiv auslösen.
Bei kleineren Beträgen ist häufig keine PIN erforderlich. Das ist bequem, bedeutet aber nicht, dass jede Zahlung unbegrenzt ohne Kontrolle möglich ist. Banken und Zahlungsdienstleister setzen Sicherheitsmechanismen ein, die nach mehreren Zahlungen oder ab bestimmten Beträgen eine PIN verlangen können. Die genauen Regeln hängen von Karte, Bank, Land und Terminal ab.
Im Alltag ist das größte praktische Risiko meist nicht ein technischer Angriff, sondern der Verlust der Karte. Wer eine Karte verliert, sollte sie deshalb schnell sperren lassen. Bei Smartphones kommt zusätzlich die Gerätesperre ins Spiel. Fingerabdruck, Gesichtserkennung oder ein sicherer Code senken das Risiko deutlich, dass Unbefugte bezahlen können.
So funktioniert die Technik dahinter
Kontaktloses Bezahlen basiert in der Regel auf NFC, also Nahfeldkommunikation. Diese Technik überträgt Daten nur über eine sehr kurze Distanz. Das Zahlungsterminal und das Zahlungsmittel tauschen dabei verschlüsselte oder dynamisch abgesicherte Informationen aus. Es wird also nicht einfach eine vollständige Kartennummer frei in die Umgebung gesendet.
Bei physischen Karten und mobilen Zahlverfahren unterscheiden sich die Abläufe. Eine Bankkarte enthält einen Chip, der die Zahlung verarbeitet. Bei Smartphone oder Smartwatch kommen häufig zusätzliche Schutzebenen hinzu. Dazu gehören Gerätesperre, sichere Bereiche im Gerät und in vielen Fällen digitale Ersatznummern anstelle der echten Kartendaten.
Karte, Smartphone und Smartwatch im Vergleich
Eine kontaktlose Karte ist einfach zu nutzen und braucht keinen Akku. Sie kann aber bei Verlust für kleine Beträge missbraucht werden, bis sie gesperrt ist oder eine PIN verlangt wird. Deshalb ist eine schnelle Sperrung besonders wichtig.
Ein Smartphone bietet meist mehr Kontrolle. Viele Geräte verlangen vor dem Bezahlen eine Entsperrung oder Bestätigung. Auch wenn das Gerät verloren geht, ist der Zugriff durch Code oder Biometrie erschwert. Zusätzlich kann die hinterlegte Zahlungskarte oft aus der Ferne entfernt oder deaktiviert werden, sofern entsprechende Kontofunktionen eingerichtet sind.
Eine Smartwatch ist ähnlich komfortabel wie ein Smartphone. Häufig bleibt die Zahlungsfunktion nur aktiv, solange die Uhr am Handgelenk getragen und zuvor entsperrt wurde. Wird sie abgenommen, muss sie erneut freigegeben werden.
Was beim Bezahlvorgang geschützt wird
Beim kontaktlosen Bezahlen werden mehrere Schutzmechanismen kombiniert. Ein wichtiger Punkt ist, dass Transaktionen nicht einfach beliebig kopiert und erneut verwendet werden können. Moderne Zahlungssysteme erzeugen für den einzelnen Vorgang Sicherheitsdaten, die nur im jeweiligen Zusammenhang gültig sind.
Auch Händler erhalten normalerweise nicht alle sensiblen Informationen, die für einen vollständigen Missbrauch ausreichen würden. Bei mobilen Zahlungen werden häufig sogenannte Token verwendet. Das sind Ersatzdaten, die anstelle der echten Kartendaten verarbeitet werden. Dadurch ist ein abgefangener Datensatz für Betrüger deutlich weniger wert.
Typische Risiken und realistische Einschätzung
Ganz risikofrei ist kein Zahlungsmittel. Bargeld kann gestohlen werden, Überweisungen können fehlgeleitet werden, Karten können verloren gehen. Kontaktloses Bezahlen ist deshalb am besten im Vergleich zu anderen Zahlungsarten zu beurteilen.
Ein oft diskutiertes Risiko ist das heimliche Auslesen der Karte. In der Praxis ist das schwierig, weil der Abstand sehr gering ist und nicht jede auslesbare Information für Zahlungen nutzbar ist. Außerdem müsste ein Angreifer sehr nah an die Karte kommen, ohne bemerkt zu werden. Dennoch kann es sinnvoll sein, Karten nicht lose in offenen Taschen aufzubewahren.
Ein weiteres Risiko ist der Kartenverlust. Hier kann es zu unberechtigten Kleinbetragszahlungen kommen. Die Haftung hängt von den Umständen ab, etwa davon, ob grob fahrlässig gehandelt wurde und wie schnell die Sperrung erfolgt. Verbraucher sollten ihre Kontoauszüge und Kartenumsätze regelmäßig prüfen, damit ungewöhnliche Buchungen früh auffallen.
Praktische Vorsicht hilft, ohne den Komfort aufzugeben:
- Karte oder Smartphone nicht unbeaufsichtigt liegen lassen, auch nicht kurz im Auto oder Café.
- Bei Verlust sofort die Karte sperren lassen und verdächtige Umsätze der Bank melden.
- Gerätesperre mit starkem Code, Fingerabdruck oder Gesichtserkennung aktivieren.
- Benachrichtigungen für Kartenzahlungen nutzen, wenn die Bank sie anbietet.
- Konto- und Kartenumsätze regelmäßig prüfen, besonders nach Reisen oder Veranstaltungen.
Mythen rund um kontaktloses Bezahlen
Viele Sorgen entstehen, weil die Technik unsichtbar arbeitet. Das führt zu Missverständnissen. Ein häufiger Mythos lautet, dass ein Betrüger im Vorbeigehen beliebig Geld abbuchen könne. Tatsächlich braucht eine Zahlung ein geeignetes Terminal, eine sehr kurze Distanz und eine korrekt verarbeitete Transaktion. Spuren im Zahlungssystem würden außerdem nicht einfach verschwinden.
Ein anderer Mythos betrifft doppelte Abbuchungen. Terminals sind so ausgelegt, dass eine Zahlung nicht beliebig mehrfach ausgelöst wird, nur weil eine Karte kurz länger am Gerät bleibt. Trotzdem kann es in Einzelfällen technische Störungen oder Missverständnisse geben. Deshalb lohnt sich ein Blick auf den angezeigten Betrag und später auf die Abrechnung.
Auch Schutzhüllen mit Funkblocker werden oft diskutiert. Sie können ein zusätzliches Sicherheitsgefühl geben, sind aber nicht zwingend erforderlich. Wichtiger sind sorgfältiger Umgang, schnelle Sperrung bei Verlust und eine gute Gerätesicherung. Wer sich mit einer solchen Hülle wohler fühlt, kann sie nutzen, sollte sich aber nicht allein darauf verlassen.
Kontaktlos bezahlen und Datenschutz
Sicherheit bedeutet nicht nur Schutz vor Diebstahl, sondern auch verantwortungsvollen Umgang mit Daten. Beim kontaktlosen Bezahlen entstehen Zahlungsdaten, etwa Betrag, Ort, Zeitpunkt und Händler. Diese Informationen fallen grundsätzlich auch bei normalen Kartenzahlungen an. Kontaktlos ändert vor allem die Art der Auslösung, nicht die grundlegende Datenkategorie.
Händler sehen in der Regel nur die Informationen, die zur Abwicklung und Abrechnung erforderlich sind. Banken und Zahlungsdienstleister verarbeiten Zahlungsdaten im Rahmen ihrer jeweiligen Rollen. Bei mobilen Bezahldiensten können zusätzlich Geräte- oder Kontodienste beteiligt sein. Welche Daten genau verarbeitet werden, hängt vom Anbieter und der gewählten Zahlungsmethode ab.
Für Verbraucher ist wichtig: Wer besonders anonym zahlen möchte, erreicht das mit Bargeld eher als mit Karte oder Smartphone. Wer dagegen Komfort, Übersicht und schnelle Abwicklung schätzt, findet im kontaktlosen Bezahlen eine sichere und praktische Möglichkeit, solange die eigenen Geräte und Karten sorgfältig geschützt werden.
Häufig gestellte Fragen
Kann meine Karte im Gedränge heimlich belastet werden?
Ein heimliches Abbuchen ist theoretisch schwerer, als es oft klingt. Es braucht ein geeignetes Zahlungsterminal, sehr geringen Abstand und eine verarbeitbare Transaktion. Zudem hinterlassen Kartenzahlungen nachvollziehbare Spuren. Trotzdem sollten Karten nicht offen oder leicht zugänglich getragen werden.
Muss ich bei kontaktlosem Bezahlen immer eine PIN eingeben?
Nein, bei kleineren Beträgen ist häufig keine PIN nötig. Dennoch kann das Terminal nach mehreren Zahlungen, bei höheren Beträgen oder aus Sicherheitsgründen eine PIN verlangen. Die genauen Grenzen hängen von Bank, Karte und Zahlungsumgebung ab.
Ist Bezahlen mit dem Smartphone sicherer als mit der Karte?
Oft bietet das Smartphone zusätzliche Sicherheit, weil es entsperrt oder bestätigt werden muss. Außerdem können mobile Zahlungen Ersatzdaten statt echter Kartendaten verwenden. Eine gute Gerätesperre ist dabei entscheidend, sonst verliert dieser Vorteil an Wirkung.
Was sollte ich tun, wenn ich meine Karte verliere?
Die Karte sollte sofort gesperrt werden, sobald der Verlust bemerkt wird. Danach ist es sinnvoll, die letzten Umsätze genau zu prüfen und unberechtigte Zahlungen der Bank zu melden. Schnelles Handeln begrenzt mögliche Schäden erheblich.
Kann eine kontaktlose Zahlung doppelt abgebucht werden?
Eine doppelte Abbuchung nur durch längeres Vorhalten der Karte ist normalerweise nicht vorgesehen. Terminals schließen eine Zahlung ab und zeigen das Ergebnis an. Fehler können dennoch nie völlig ausgeschlossen werden, weshalb ein Blick auf Beleg und Kontoauszug sinnvoll bleibt.
Fazit: Bequem und gut abgesichert
Kontaktloses Bezahlen ist im deutschen Alltag eine sichere Zahlungsform, wenn Karte und Geräte verantwortungsvoll genutzt werden. Die Technik arbeitet mit kurzer Reichweite, Sicherheitsprüfungen und modernen Schutzverfahren. Die größten Risiken entstehen meist durch Verlust, unzureichende Gerätesperren oder fehlende Kontrolle der Umsätze.
Wer seine Karte sorgfältig aufbewahrt, Smartphone oder Smartwatch schützt und bei Verlust schnell reagiert, kann kontaktloses Bezahlen entspannt nutzen. Die Antwort auf die Frage „Wie sicher ist kontaktloses Bezahlen?“ lautet daher: sicher genug für den Alltag, aber nicht ohne die übliche Aufmerksamkeit, die auch bei anderen Zahlungsmitteln notwendig ist.